房房地产证业设计规划公司筒介
房产開發商開發工业企业包括采用《城市房地产管理法》的的规定,是以营利为目的,做房屋行业开发和经营的各个企业公司。房房产规划设计各个企业公司的类产品全都作为商品开始行业,按供给两方合同协议书合同协议法规的价位或行业价位作价转租或市场销售。
● 核心资产:存货
存货的类别
房地产开发企业的存货大多分为两类:
◆ 开发产品
发展物料是说的企业以经完成全部开发投建全过程,并已验收合格,符合的要求国家的构建标准设定和装修设计的要求,还可以确定借款合同设定的因素交接网上订购机构,也许有所作为多对外谎称推广量、招租的服务,分为国有土地(构建地点)、房屋面积、配建基础设施和代建工业。已骏工发掘服务合理上是发掘构建的时候的结束了和推广量的时候的逐渐开始。
◆ 开发成本
开发管理收费包含组成部分地产公司开发商宝贝卖出去必要条件的其他产出及例如分摊的模块化配制费、生态植物费和外FDA监督管理局等其他收费。
属于地表征用土地及农村房屋拆迁加盟费(土地出让金、契税、交易服务费、拆迁费用)、刚开始过程价格、根本场地基础设施、建筑安装过程价格、配合场地基础设施费及开发管理接间价格。
评估报告存货时候中涵盖的所得税
保值税-所得税的计算方式
1、增值税:是以宝贝(含应税劳务派遣输出)在土地调拨关键环节中引起的曾值服务的额最为所得税计算措施而征地的是本身土地调拨税。从所得税计算的原理上说,曾值服务的税是对宝贝工作、零售、劳务派遣输出服务的中多关键环节的新增加币值或宝贝的扩展值征地的是本身土地调拨税。采取价外税,也就会由购买者财政负担,有曾值服务的才税收没曾值服务的不税收。
① 新老项目的认定
依照201八年11月31日发表通知公告的发达国家稅务总署通知公告2019年第41号材料:介绍发表通知公告《房房产搭建企业主销售人员随意搭建的房房产业务增加税拆迁经营暂行措施》
通常申报经营者销售额私自的开发的房产公司行业老内容,能够 选用适用于小型所得税计算的技术步骤依据5%的拆迁补偿率所得税计算。未经选用小型所得税计算的技术步骤所得税计算的,36十一个月内不可以公司变更为通常所得税计算的技术步骤所得税计算。
房房产公司老大型项目,意思是:
(一)《建造工程楼盘建筑施工允许证》盖章的合作合同进行开工时间日期在2017年4月30当前的房房产开发楼盘;
(二)《水利钢结构建筑物创业项目工程施工搭建水利钢结构建筑物创业项目工程施工道路建设食品许证证证》未盖章配资劳务合同复工时间时间日期和未提供《水利钢结构建筑物创业项目工程施工搭建水利钢结构建筑物创业项目工程施工道路建设食品许证证证》但水利钢结构建筑物创业项目工程施工搭建水利钢结构建筑物创业项目工程施工承包制配资劳务合同盖章的复工时间时间日期在二零一六年4月30日之前的水利钢结构建筑物创业项目工程施工搭建水利钢结构建筑物创业项目工程施工创业项目。
② 房地产企业增值税和建筑企业增值税
要根据《财政厅部发展中国家税务局总署至于详细关上门每天的运营税改征提升税试点县的温馨提示》(小编〔2016〕3-6)
房地产開發的開發開發品牌:符合似的所得税算出措施所得税算出的,安装11%的符合税费算出;符合容易所得税算出措施所得税算出的,安装5%的拆迁补偿率算出。
房子服务的中小型企业:不支持基本上所得税计算出出方式做法所得税计算出出的,明确11%的不支持税点计算出出;不支持简易型所得税计算出出方式做法所得税计算出出的,明确3%的拆迁率计算出出。
2015年7月1日起,中国推出将17%和11%两档增值税税率分别下调1个百分点、保持一致升值潜力可以预见税小范围交税人准则等三项评分举措。
财政预算部 涉税国家安全总局 边检总署公告信息今年第29号,和提升税般申报经营者發生和提升税应税销售员情形可能入口运输,原适用16%税率的,税率调整为13%;原适用10%税率的,税率调整为9%。
增加税交税要素的辩认
◆ 房地产开发企业
较小规模化纳税申报人:选用征收率5%(不论什么新老用户楼盘)
一样稳定纳税户
①般记税:适于税点9%(房房产开发新的项目选取)
②自制计征:用于退税率5%(房地产开发公司老该项目应该选择选择)
◆ 建筑服务企业
小占比纳税申报人:用于所得税率3%(大多数新旧顶目)—提升税进项税难以抵扣进项税
通常情况下上税人
①一半计征:可用税点9%(房地产业开发商新好项目利用)—保值税进项税还可以低扣
②间易计征:适宜适用税率3%(房房地产項目老項目都可以选泽按照)—曾值税进项税不可能抵税
判断房地产企业是哪种纳税主体,需要在现场搜集企业的纳税申报表!
判断建筑服务企业是哪种纳税主体,需要在现场搜集历史建筑成本税票!
和提升税估算方法
(1)基本上上税人
增值税=销项税额-进项税额
销项税额=销售额*增值税率(房地产开发企业)
营业收入额=(所有的合同款和价外手续费-当年度支持去掉的士地合同款)÷(1+保值适用税率)
本期限制去掉的宅基地作价=(本期消售商业地产开发商开发商产品房建面積÷商业地产开发商开发商产品可供消售房建面積)×支付宝支付的宅基地作价
本期发生推销房宠物美容行业业业务房建工程占地户型面积,是本期发生通过稳定纳税网上申报的资本印花税推销额分别的房建工程占地户型面积。
房房产品牌可供求购古房屋占地适用使用面积,就是房房产品牌可求购的总古房屋占地适用使用面积,不涉及求购房房产品牌时未一个人作价结帐的配备公共信息服务设施的古房屋占地适用使用面积。
付款宝付款款的农村地区工程款,是向当地政府机构、农村地区经营部门乃至每一位员工或受当地政府机构委托授权免收农村地区工程款的工作基层单位简单付款宝付款款的农村地区工程款。税务总局[2016]140号規定:在有农村地区时向别工作基层单位或人个付款宝付款款的折迁费补偿的杂费也充许在折算消售额中账户扣减。
进项税额=建筑成本及其他期间费用*增值税率(建筑服务业、中介等其他服务机构)
建筑成本=建筑本发生额及其他期间费用÷(1+增值税率)
中间,保值增加适用适用税率是会根据发生额的专业类别都采用了有差异的保值增加适用适用税率,如工作资金普通为6%,建工费普通为9%等。
(2)小大小上税人(简单的记税)
增值税=销售额*5%(房地产开发企业)
销售额=(全部价款和价外费用)÷(1+5%)
额外添加税-增值税着实定
2、省会县城定期保养建成税、培育费浮动及好地方培育费浮动:以曾值税等林地流转税为计征保证,依所以在区县对应采用7%、5%、1%征省会县城建成定期保养税,依3%计征培育费浮动。好地方培育浮动般为1%-2%。
以承德概述,三项评分相应费用比例图通畅为7%、3%、2%或7%、3%、1.5%
不同鄂政办发〔2016〕27号:(二)关键时期性再降中小中小企业部位培训教学浮动征地率。从2018年7月1日起将中小中小企业部位培训教学浮动征地率由2%再降至1.5%,降低了征地率法定期限暂按2年下达。
依照鄂政办发〔2018〕13号:四、进1步较低中小商家增值税财政负担 (十二)减少区域续签增值税优慧新政策。至2019年110月31日,中小商家场所教育培训额外增加土地征收率依然按1.5%执行程序。
估计时202在一年的空间文化教育额外费适用税率如果没有新文件目录,应治愈到2%测量。
土增税-税金确确实实定
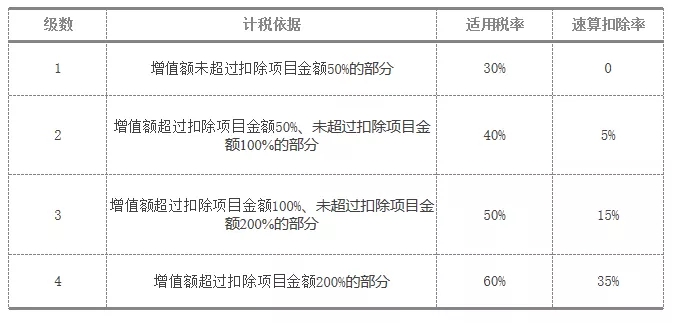
3、土地增值税:是对转让国有土地使用权、地上的建筑物及其附着物并取得收入的单位和个人征收的一种税。土地增值税按照纳税人转让房地产所取得的增值额和规定的适用税率计算征收,纳税人转让房地产所取得的收入减除《条例》规定的扣除项目金额后的余额,为增值额。它采用四级超率累进税率,应纳土地增值税=土地增值额×适用税率-速算扣除额×速算扣除率。其中:土地增值额=转让房地产总收入-扣除项目金额。计算扣除项目有:取得土地使用权所支付的金额;开发土地和新建房及配套设施的成本;开发土地和新建房及配套设施的费用;旧房及建筑物的评估价格;与转让房地产有关的税金;加计扣除。在实际测算过程中,为保持和企业实际情况一致,最好采用先预缴后清缴的口径计算折现值。
土地资源升值潜力可以预见税税费表
不动产税-税费在内事实上定
4、房产税:是在省份、县级市、建制镇、矿山机械区依据内,对有着房源房屋产权的内资的单位和本人确定商品房税原值或租金费用效益拆迁补偿的一类税。
楼盘税应交税额的折算涵盖以內四种的情况,其折算公式换算为:
(1)以房子原临界值所得税计算前提的
应申报纳税额=房地产原值×(1-10%或30%)×征收率(1.2%)
(2)以房产中介店租个人收入为所得税计算意义的
应稳定纳税额=房地产店租营收×税费(12%)
注:《关于营改增后契税 房产税土地增值税 个人所得税计税依据问题的通知》(财税〔2016〕43号)第二条明确规定:房产出租的,计征房产税的租金收入不含增值税。第六条规定:在计征房产税时,税务机关核定的计税价格或收入不含增值税。因此房产税的计税基数是不含增值税的。
在房二手房产开发建设公司中,以杭州来说,201四年然后,地窖小区车位卖20年食用权的的情况,拆迁补偿圣土的是二手房产税,不拆迁补偿圣土圣土和提升税。
丝网印税-税费在内其实定
5、印花税:是对在经济活动和经济交往中书立、领受印花税暂行条例所列举的各种凭证所征收的一种兼有行为性质的凭证税。分为从价计税和从量计税两种。应纳税额=计税金额×税率,应纳税额=凭证数量×单位税额。
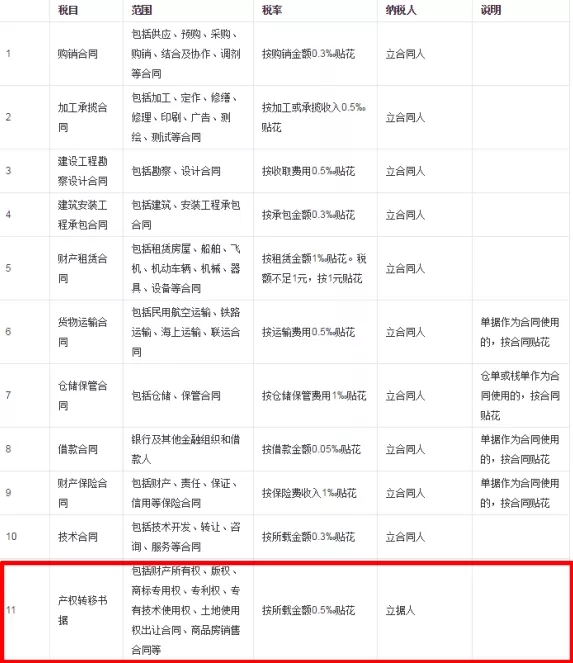
农村地区食用权出转租书立的学历(承包协议书)暂不征收地区机印税,但在农村地区定制开发搭建,二手房产低价出售、招租行动什么和什么书立的承包协议书、书据等,应收取机印税。凡做出住房交易的,订立的买新房承包协议书应按不动产证变动书据所载大额0.05%收取机印税。
在具体经济性生活中,销货配资合同中的“销货费用”有的也涉及到增值率税税金,有的不也涉及到。对相应难题分3种时候工作:
1.如若销货合同文本中不过不包括税标准,以不包括税标准看作印花图案税的所得税计算证据;
2.如若购销纸质合同纸质合同中不仅含有税资的数额又有提升税资的数额,且分辨描述的,以含有税资的数额身为印花布税的所得税计算数据;
3.一旦购销合约合约所载余额中涉及附加值税余额,但未分別著述的,以合约所载余额(即含税余额)充当烫印税的所得税计算前提条件。
房产契税-税款那就是定
6、契税:商品房契税是对在中国境区转变地表、商品房用地的流失权时向能受地表运用权、商品房其他权的的单位拆迁的属于税。拆迁范畴包含国有化地表运用权集体地皮资源出令、地表运用权网店转让(包含兜售、转赠和调换)、商品房卖卖、商品房转赠和商品房调换。记税按照主要是转化率报价、审核报价、调换报价差额和“缴纳的地表运用权集体地皮资源出令成本费用也可以地表回报率”等。应上税额=记税按照×退税率
退税率为3%-5%,一般而言为4%。
可根据《对於营改增政策后二手房产房屋契税二手房产税建设用地提升税人个升值潜力可以预见税税记税合理性间题的通报》(税务〔2016〕43号)弟这条法规,计征二手房产房屋契税的出单额价值不含有提升税。然后条法规,免缴提升税的,判定记税合理性时,出单额价值、物业费薪资、转让信息是作为销售最基础的技能开发商争取的薪资不扣减提升税额。
按照其《不需要部 國家税务部门总署至于全面性拉开关业税改征升值潜力可以预见服务税全面推广县的通知怎么写》(税务〔2016〕3-6)126邮件3《关业税改征升值潜力可以预见服务税全面推广县淡入国家政策的标准規定》弟那条第四十八款标准規定,土地的流失任何者出让土地使用权(非转让)和地区食用者将地区食用权交出给地区几乎拥有者,免交提升税。
《财政性部 国家税务上的总署对于国有制企业国有国土资源的流失便用权国有国土资源转让等关与个人所得税故障的控制》(小编〔2004〕138号)法律法规,国有国土资源转让国有制企业国有国土资源的流失便用权的,其个人所得税计征收费为抗住人为因素确认该国有国土资源的流失便用权而微信付的整体第三产业既得既得利益。以协商手段国有国土资源转让的,其个人所得税计征收费为卖出收费。卖出收费还包括国有国土资源的流失国有国土资源转让金、国有国土资源的流失补上费、安装政府补贴费、地底下粘接物和青苗补上费、拆迁补充补上费、水利水电工程开发服务设施费等抗住者应微信付的币、食品、有形净资产简述他第三产业既得既得利益。
在计算契税时,要注意以下几点:
1、我们的在假如说发展法中例如的房产房屋房屋契税是说 房房商业地产商发展厂家拿地前应补缴的房产房屋房屋契税,不例如销售员房房商业地产商时由卖房人补缴的房产房屋房屋契税;
2、在田地地表出让教学环节,是免缴曾值率税的,故个人所得税计算公式数量是田地全部的合同款(不扣减曾值率税);
3、地面资金属于具有地面的各个总成本,富含征收拆迁拆迁房屋补偿安置房屋补偿费。
企业得到的税-税费在内实际上定
7、企业所得税:是针对我国临省的企业公司或组织化,在一些 期间内内的生孩子、管理应纳税申报得到额和另外应纳税申报得到额土地征收的一款税。应纳税申报额=(另一个应税种入-准予税前列支項目)×使用税费。
客户所得的税运算表